Ez a cikk a saját Interactive Brokers-számláim kilencéves összesítőjéről szól. Nem befektetési tanácsadás, csak nyilvános mérlegkészítés a saját számaimról. Konkrét vagyoni értékeket nem közlök — a lényeg úgyis az arányokban van. Minden szám forintban, idősúlyozott hozamon (TWR), 2017. szeptember 20-tól 2026. szeptember 23-ig. Az S&P 500-at is forintra számolom át, mert én forintban élek.
Van a riportomban egy szám, ami elsőre megnyugtatott.
A VAMI nevű mutató azt mutatja, mennyivé nőne egy indexált 1000 egység a vizsgált időszak alatt. A portfóliómnál ez 3 563, az S&P 500 teljes hozamú indexénél 3 562. Tizenhárom századszázalék különbség. Döntetlen, gondoltam.
Aztán elolvastam a lábjegyzetet. A benchmark dollárban van. Az én portfólióm forintban.
Ha az indexet is forintra számolom át, egészen más kép jön ki. Kilenc év. Hetven-egynéhány papír. Vétel, eladás, shortolás, tőkeáttétel, esti árfolyamnézegetés, adóbevallás-fejtörés. A portfólióm forintban a számlanyitás óta nagyjából 289%-ot hozott. Az S&P 500 ugyanezen idő alatt, forintra átszámítva, nagyjából 344%-ot.
Évesítve ez 16,3% szemben 18,0%-kal. Ez az évi 1,7 százalékpontos különbség kilenc év alatt jó 50 százalékpont lemaradássá hízott. Ennyit ért az egész munka: ennyivel kevesebbet, mint a semmittevés.
Kevesebb hozam, háromszoros gyomorral
Ha csak a hozamot néznénk, azt mondhatnám: lemaradtam, de nem tragikusan. A baj az, hogy a hozam csak a történet fele. A másik fele az, hogy mennyiért jött.
| Mutató | Az én portfólióm | S&P 500 (TR, forintban) |
|---|---|---|
| Kumulált hozam | ≈ 289% | ≈ 344% |
| Évesített hozam | 16,3% | 18,0% |
| Legnagyobb visszaesés | 50,76% | ≈ 16% |
| Visszaépülés ideje | 23 hónap | ≈ 14 hónap |
| Legrosszabb naptári év | −47,81% (2022) | ≈ −7% (2022) |
A portfólióm egyszer több mint felezte magát — 2021 novemberétől 2022 decemberéig —, és majdnem két évbe telt, mire visszamászott. Az index forintban mérve ugyanebben az időszakban alig esett: a 2022-es tőzsdei zuhanást szinte teljesen kiegyenlítette, hogy közben a forint gyengült.
A tőkeforgásom közben 299,85% volt — vagyis nagyjából háromszor forgattam meg a teljes portfóliót. Rengeteg mozgás, és a végén kevesebb, mintha hozzá sem nyúltam volna.
A legérdekesebb ábra a riportban
Az IBKR csinál egy olyan bontást, amit ritkán látni magyar blogokon: szétszedi a teljesítményt allokációs és szelekciós hatásra. Az első azt méri, mennyit nyertél azzal, hogy a jó szektorban voltál. A második azt, mennyit nyertél azzal, hogy azon belül a jó papírt választottad. (Egy megszorítással: a riport ezt is a dolláros S&P 500-hoz méri, és csak 2026 augusztusáig, ezért a számok nagyságrendje tájékoztató jellegű. Az irány viszont egyértelmű.)
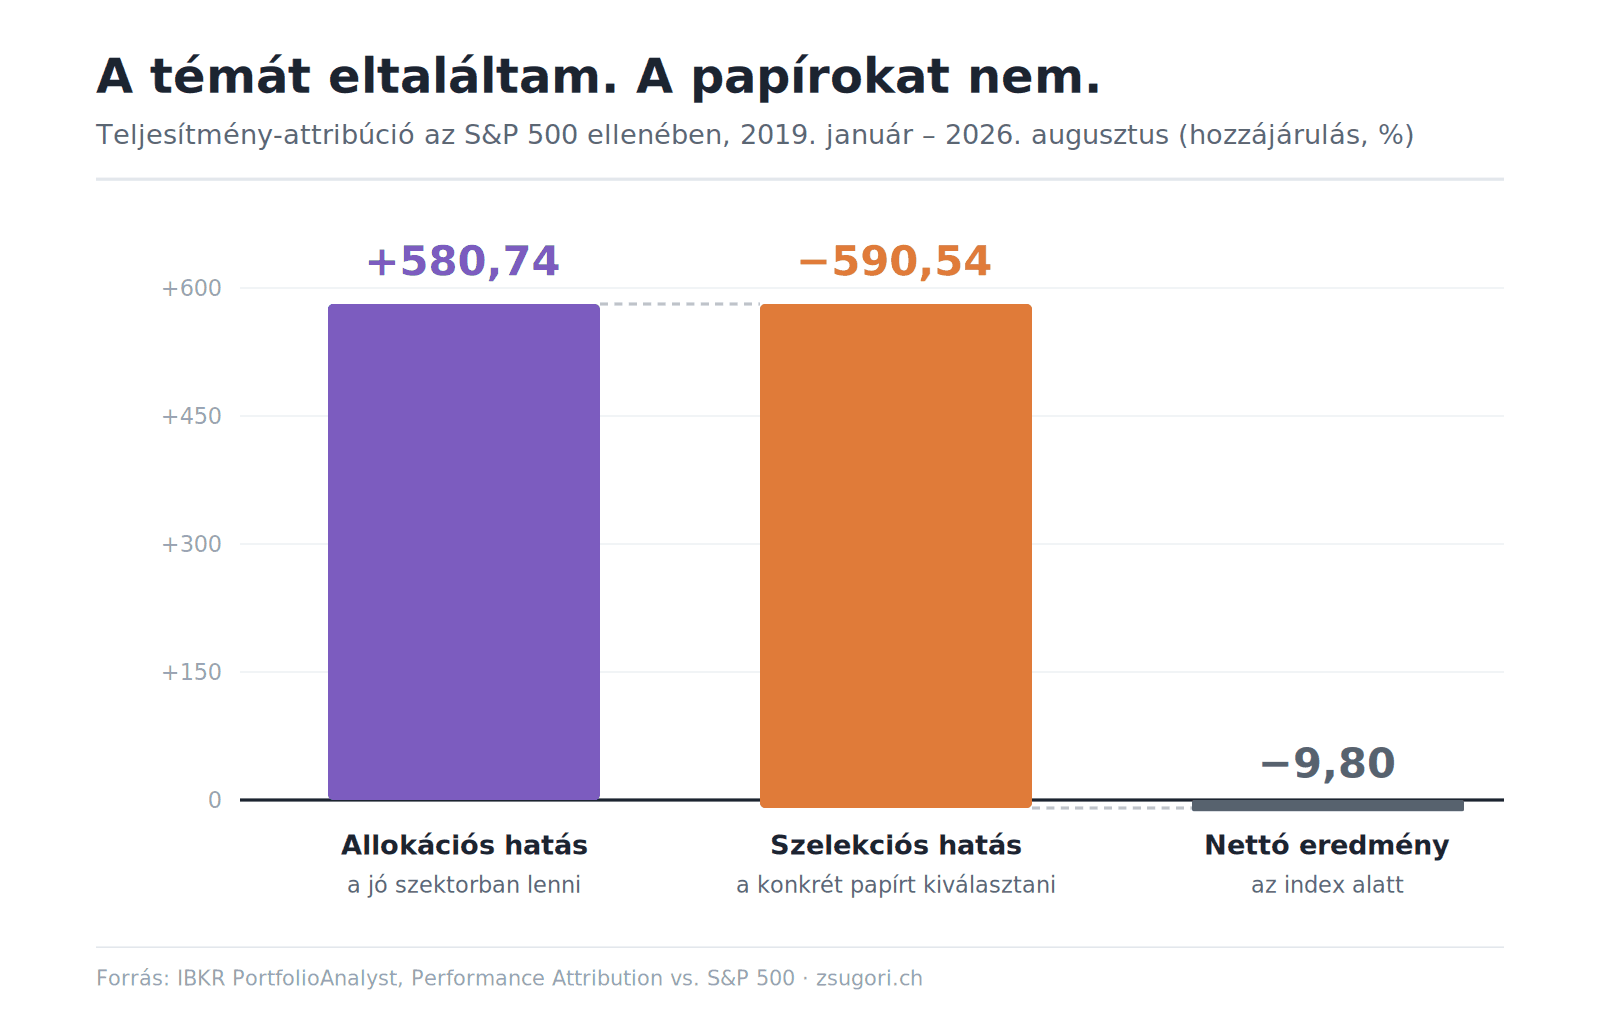
- Allokációs hatás: +580,74
- Szelekciós hatás: −590,54
- Nettó: −9,80
Ez elképesztően tiszta üzenet. A téma eltalálása — hogy technológiában kell ülni — hatalmas pénzt hozott. A konkrét papírok kiválogatása pontosan ugyanennyit vitt vissza. Amit kilenc évig csináltam esténként, az nagyjából nulla összegű játék volt.
Öt papír hozta az egészet
Ha megnézem, mi adta a hozamot (a riport 2026 augusztusáig bontja le pozíciókra), a kép nyomasztóan koncentrált:
| Papír | Hozzájárulás | Hozam a tartás alatt |
|---|---|---|
| TNOW (MSCI World IT ETF) | +69,93 | +304% |
| AMD | +38,11 | +5 677% |
| AAPL | +12,28 | +793% |
| AVGO | +11,41 | +2 162% |
| MSFT | +10,64 | +630% |
Öt pozíció az augusztusig mért 256 pontból 142-t ad. A maradék hatvan-egynéhány papír együtt termelte ki a többit — és jó részük mínuszban.
Aki olvasta a Seedrs-sorozatom, annak ez ismerős lesz. Ott kilencven crowdfunding-befektetésből egy hozta a teljes eredményt, a többi kilencven együtt veszteséget termelt. Azt hittem, az a startup-befektetés sajátossága. Kiderült, hogy nem: a tőzsdei számlámon ugyanez a minta, csak más ruhában.
És kik vitték el
A lista alján a legnagyobb tétel a GameStop, ami egyetlen pozícióként −10,92 hozzájárulást produkált. Shortoltam, a részvény pedig 78%-ot emelkedett. A realizált veszteség nagyságrendileg tízmillió forint volt — több, mint amit a legtöbb magyar háztartás egy év alatt félretesz.
Mögötte a Vitrolife (−3,89), a WCLD felhő-ETF (−2,94), az Orbital Infrastructure (−2,84), a Nano Dimension (−1,52) és a HODL kriptókosár (−1,52). Ezek egytől egyig „jó sztorik” voltak a vásárláskor.
És van egy tétel, amiről szinte soha nem beszélünk: a deviza és a készpénz együtt −6,67 hozzájárulást adott. Ehhez jön több mint hárommillió forintnyi kifizetett kamat — ami gyakorlatilag teljes egészében a tőkeáttételes időszakom számlája.
A 2022-es lecke
| Év | Portfólió | S&P 500 (Ft) |
|---|---|---|
| 2018 | −1,41% | +4,8% |
| 2019 | +34,19% | +38,0% |
| 2020 | +54,15% | +19,5% |
| 2021 | +7,20% | +40,5% |
| 2022 | −47,81% | −6,9% |
| 2023 | +51,25% | +18,7% |
| 2024 | +47,33% | +43,1% |
| 2025 | +3,76% | −2,8% |
| 2026 (szept. 23-ig) | +37,59% | +11,2% |
Kilencből öt évben megvertem az indexet. Néha nem is kicsit. 2020 végén még bő 30 százalékponttal vezettem. Aztán 2021 és 2022 együtt nemcsak az előnyt vitte el, hanem mélyen az index alá lökött: 2022 végén a portfólióm kumulált hozama 22% volt, az indexé forintban 142%. Azóta a portfólióm a 2022 végi szintjének több mint háromszorosára nőtt, az index forintban nem egészen a duplájára — és még mindig nem értem utol.
Ez a tőkeáttétel ára. Nem az, hogy rossz papírokat vettem — hanem hogy amikor a piac ellenem fordult, kölcsönből is tartottam őket.
Amiről a hozamszám hallgat
És most jön az, amit a legkevesebben tudnak: a fenti százalékok idősúlyozott hozamok. Ez a szám azt méri, hogyan teljesített a stratégia — de teljesen figyelmen kívül hagyja, hogy mennyi pénz volt bent, amikor teljesített.
Nálam ez sokat számít. A +54%-os 2020-at a portfólióm nagyjából feleakkora méretén hoztam, mint a −48%-os 2022-t. Vagyis a jó évet kis tőkén, a rosszat a csúcson éltem meg. A forintban mért élmény rosszabb, mint amit a 289% sugall.
Ha valaki csak a nagy százalékot látja egy blogon, ezt érdemes fejben tartani — a sajátomat is beleértve.
Hol tartok most
A jó hír: a tőkeáttétel eltűnt. A készpénzsorom 2025 májusa óta tartósan pozitív, a margin ledolgozva. És 2023 óta, egyre kisebb, majd nulla tőkeáttétellel, minden évben jobb voltam az indexnél forintban: 2023-ban és idén nagyon, 2024-ben és 2025-ben néhány százalékponttal.
A rossz hír: a mai könyvem koncentráltabb, mint valaha. Két pozíció — a TNOW ETF és az AMD — adja a long oldal nagyjából 81%-át, és ha átnézünk az ETF-en, a portfólióm 98%-ban technológia. Ez nem ugyanaz a portfólió, ami a fenti kilencéves statisztikát termelte. Ez annak egy magasabb bétájú változata.
Mit tanultam
A szektorválasztás működött. A papírválasztás nem. Az attribúció minden megszorításával együtt ezt mondja: +580 és −590. Ha ebből egy dolgot kell megtartani, az az, hogy a hozzáadott értékem a nagy irányban volt, nem a részletekben — és a részletekre ment el az összes időm.
A tőkeáttétel nem hozamnövelő, hanem időzítés-erősítő. Akkor üt, amikor a legnagyobb a portfóliód, és éveket vesz el a visszaépülésből. Ezt már megtanultam, és a számokon látszik is.
A koncentrációt viszont még nem tanultam meg. Kilenc év adata azt mondja, hogy amikor sok pozícióban válogattam, elvesztettem a pénzt a szelekción; most meg két pozícióban ülök. Lehet, hogy ez a helyes válasz. Az is lehet, hogy csak ugyanaz a hiba egy másik irányból.
A benchmarkot a saját devizádban mérd. Kilenc évig azt hittem, döntetlent játszom az indexszel. Közben csak dollárt hasonlítottam forinttal. Ha magyar befektetőként amerikai indexhez méred magad, számold át forintra — különben a forint gyengülése elrejti, mennyivel maradtál le.
És a legkényelmetlenebb: az index ott volt végig. Egyetlen vétel, nulla döntés, nulla ideg — és forintban 55 százalékponttal több, harmadakkora visszaeséssel. Kilenc év kellett, hogy ezt le merjem írni.
A portfólió számai a saját IBKR-számláimról származnak (PortfolioAnalyst-riport és IBKR-adatok, 2017. szeptember 20. – 2026. szeptember 23., forintban, idősúlyozott hozam). Az attribúció és a pozíciónkénti hozzájárulás a 2026. augusztusi riportból van. A benchmark az S&P 500 teljes hozamú indexe, devizaárfolyamokkal forintra átszámítva; a forintosított index közelítés, tájékoztató jellegű, és a forrásadó nélkül számolt osztalék miatt kissé felülbecsüli egy valós magyar befektető hozamát. Ez nem befektetési tanácsadás; a saját portfóliód a sajátod, más kockázattűréssel és más időtávval.