Ez a sorozat második része. Az elsőben arról írtam, miért adtam fel az osztalékalapú befektetést. Most jön az, amire váltottam — pontosabban annak a része, amit ki kellett volna hagynom. Nem befektetési tanácsadás; a saját számláim adatai, a broker riportja alapján.
Amikor 2020-ban kiszálltam a kötvényekből és az osztalékpapírok nagy részéből, azt mondtam magamnak, hogy ezentúl technológiát tartok. Ez jó döntés volt — az elmúlt kilenc évem hozamának lényegében az egészét ez adta.
Csak nem ennyit mondtam magamnak. Azt mondtam: technológiát tartok, és mellé egy kis kockázatosat.
Az a „kis kockázatos” — pontosabban annak a bukó része — a riport szerint nagyságrendileg húszmillió forintba került. Több mint négyszer annyiba, mint amennyi osztalékot kilenc év alatt összesen kaptam.
Ez a cikk arról szól, mik voltak ezek, és hogy miért nem kellett volna beszállnom.
Először tisztázzunk egy fogalmat
Van egy jelenség a tőzsdén, amit angolul pump and dump-nak hívnak: egy csoport felhajtja egy kis, illikvid papír árfolyamát — fórumokon, közösségi médiában, hírlevelekben —, aztán amikor beszálltak a kívülállók, kiszáll és otthagyja őket.
Fontos, hogy pontosan fogalmazzak: én ennek a szervezésében soha nem vettem részt. Én a másik oldalon voltam. Én voltam az, aki meglátta, hogy egy papír 300%-ot ment két hét alatt, elolvasott róla három lelkes bejegyzést, és úgy döntött, hogy ebben van valami.
Ez a fajta befektetés mindig ugyanúgy néz ki belülről: van egy sztori, ami hihető. Van egy grafikon, ami már emelkedik. És van egy érzés, hogy most kell, mert lemaradsz. Semmi ebben nem tűnik ostobaságnak, amíg csinálod.
A GameStop: a rossz oldalon álltam
A legnagyobb egyetlen veszteségem az egész kilenc évből a GameStop.
És itt egy fontos pontosítás: én nem vettem a GME-t. Shortoltam. Vagyis arra fogadtam, hogy esni fog — egy olyan papírnál, amit épp akkor emelt az egekbe egy koordinált, tömeges vásárlási hullám.
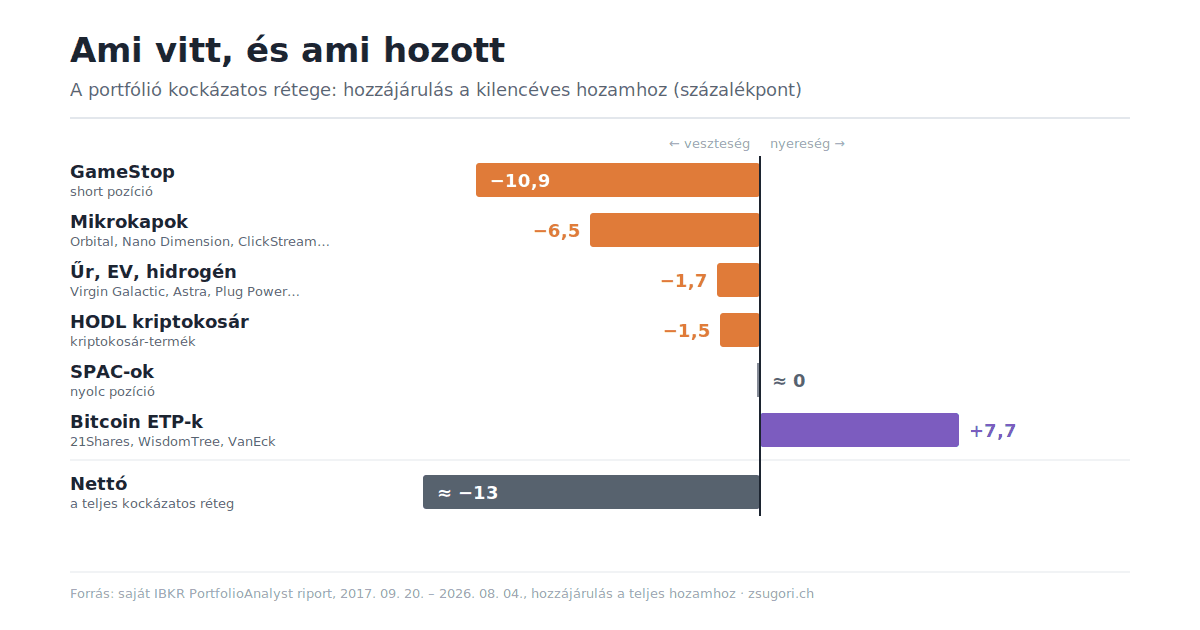
Egyetlen pozíció, ami a teljes kilencéves hozamomból több mint tíz hozzájárulási pontot vitt el. Forintban többet, mint amennyi osztalékot kilenc év alatt összesen kaptam — az előző cikk teljes témáját elvitte egyetlen tévedés.
A short pozíciónak van egy tulajdonsága, amit könnyű elfelejteni: a veszteséged elméletileg korlátlan. Ha veszel egy részvényt, a legrosszabb, ami történhet, hogy nullázódik. Ha shortolsz, a legrosszabb, hogy a papír megháromszorozódik, aztán megint. És pont az ilyen, tömegek által hajtott papíroknál a legvalószínűbb, hogy pontosan ez történik — mert az áremelkedés maga kényszerít ki további vásárlást a shortosoktól.
Ez nem az a hiba volt, hogy rosszul ítéltem meg a céget. A cégről valószínűleg igazam volt. Az volt a hiba, hogy egy tömegpszichológiai eseménnyel szemben vettem fel korlátlan kockázatú pozíciót, kisbefektetőként, tőkeáttétellel.
A mikrokapok
A második réteg a kis, illikvid nevek. Ezek egyenként nem néztek ki nagynak, de a lista hosszú lett:
| Papír | Hozam a tartás alatt |
|---|---|
| Skillz | −97% |
| MoneyLion | −95% |
| Orbital Infrastructure | −93% |
| Paysafe | −90% |
| GitLab | −54% |
| Asensus Surgical | −39% |
| ClickStream | −100% |
A legnagyobb veszteséget közülük az Orbital Infrastructure és a Nano Dimension okozta — utóbbi úgy, hogy a hozama papíron nagyjából nulla lett, csak épp közben a súlya nem volt kicsi.
A ClickStream viszont külön említést érdemel, mert a mai napig ott ül a számlámon. Ötezer darab, záróár 0,00 dollár. Nem tudom eladni, mert nincs kinek. Ez a legőszintébb emlékeztető, amim van: minden nap, amikor megnyitom a portfóliót, ott van egy sor, ami nullát ér, és amit nem lehet eltüntetni.
Ezeknél a papíroknál a közös nem az iparág volt, hanem a likviditás hiánya. Egy kis kapitalizációjú papírnál nem az a kérdés, hogy jó-e a cég. Az a kérdés, hogy ki lesz a vevő, amikor te el akarsz adni. És a válasz általában az, hogy senki — pontosan akkor, amikor a leginkább szükséged lenne rá.
Az űr-, EV- és hidrogénsztorik
Ez volt a 2021-es évjárat. Minden történet a jövőről szólt, és minden történet igaz is lehetett volna:
- Plug Power — hidrogén. −97%.
- Astra Space — kisműholdas rakéták. −96%.
- QuantumScape — szilárdtest-akkumulátor. −81%.
- Virgin Galactic — űrturizmus. −79%.
- Lucid — elektromos autó. −44%.
Ezek a cégek nem csaltak. Legtöbbjük ma is létezik, és tényleg azt csinálja, amit ígért — csak sokkal lassabban és sokkal több pénzégetéssel, mint ahogy 2021-ben beárazták őket.
Itt a tanulság nem az, hogy a technológia nem jött be. Hanem az, hogy egy jó ötlet és egy jó befektetés között évtizedek lehetnek, és a különbözetet te finanszírozod.
A SPAC-ok: sok mozgás, nulla eredmény
És most jön a legmulatságosabb részlet az egészben.
Nyolc SPAC-ban ültem: Foley Trasimene, Churchill Capital V, Fusion Acquisition, Holicity, Social Capital Hedosophia, Longview, Stable Road, VG Acquisition. Ez volt 2020–2021 legfelkapottabb műfaja — az „üres cég, ami majd felvásárol valamit” konstrukció.
Az összesített hozzájárulásuk a portfóliómhoz gyakorlatilag nulla. A Longview és a VG Acquisition hozott egy keveset, a Holicity és a Stable Road elvitt egy keveset, a többi elhanyagolható.
Nyolc pozíció, rengeteg olvasás, izgalom, nyitás és zárás — és a végén annyi, mintha hozzá sem nyúltam volna. Csak a tranzakciós költségek maradtak.
Ami viszont működött: a kripto
És itt kell őszintének lennem, mert különben ez a cikk hamis lenne.
A portfólióm spekulatívnak tekinthető részének van egy szelete, ami nagyon jól jött ki: a bitcoin-alapú tőzsdei termékek. A 21Shares és a WisdomTree bitcoin ETP-i, plusz egy VanEck-termék — ezek együtt bőven nyereségesek lettek, és a kockázatos réteg veszteségének nagyjából a harmadát visszahozták.
Az egyetlen kivétel a HODL nevű kriptokosár volt, ami −23%-kal zárt.
És itt jön a lényeg: nem véletlenül ETP-t vettem
Amikor ezeket megvettem, Magyarországon még nem létezett a kriptoeszközökre vonatkozó külön adószabály. A kriptóból származó jövedelem ilyenkor egyéb jövedelemként adózott, ami messze a legrosszabb kategória — és ami ennél is fontosabb: a jogi helyzet egyszerűen bizonytalan volt.
Ezért nem közvetlenül vettem bitcoint, hanem tőzsdén jegyzett terméket a brókerszámlámon keresztül. Ennek két oka volt, és mindkettő tudatos:
- Ismert adózási keret. Egy szabályozott tőzsdén, befektetési szolgáltatón keresztül kötött ügylet ellenőrzött tőkepiaci ügyletnek minősülhet — vagyis ugyanabba a dobozba kerül, mint a többi részvényem.
- És ami engem a legjobban motivált: a veszteség beszámíthatósága. Ha ez a pozíció bukott volna, a veszteséget szembe tudtam volna állítani a tőzsdei nyereségeimmel. Közvetlen kriptónál ez nem így működik — ott a veszteség a saját külön dobozában marad, és nem tudod a részvényes nyereségeddel nettósítani.
Vagyis nem csak arra volt tézisem, hogy mit veszek, hanem arra is, hogy milyen formában. És ez utólag legalább annyira számított.
Két dolgot muszáj hozzátenni. Az egyik: a szabályok azóta megváltoztak — 2022-től Magyarországon van külön kriptoadó-szabály, tehát aki ma vág bele, más terepen mozog, mint amiben én 2020–2021-ben döntöttem. A másik: hogy egy konkrét termék ellenőrzött tőkepiaci ügyletnek minősül-e, az termékfüggő, és a fenti az én értelmezésem, nem adótanácsadás. Aki hasonlóban gondolkodik, kérdezzen könyvelőt, mielőtt vesz.
Akkor mi volt a különbség?
Ezen sokat gondolkodtam, mert ha csak annyit mondanék, hogy „a spekuláció rossz”, az egyrészt nem igaz, másrészt semmit nem tanultam volna belőle.
A különbség, amit a saját adataimból ki tudok olvasni, három dolog:
1. Volt-e saját tézisem, vagy csak követtem valamit. A bitcoinnál volt véleményem, amit magamnak fel tudtam volna írni egy papírra — sőt, még a termék formájára és az adózására is volt. A Nano Dimensionnél nem volt semmi ilyen; ott az volt a tézis, hogy „ezt sokan veszik, és emelkedik”.
2. Ki tudok-e szállni, amikor akarok. A bitcoin ETP-k nagy, likvid termékek. A ClickStream ma nulla forintot ér, és nincs kinek eladni. A likviditás nem technikai részlet — ez dönti el, hogy a pozíció a tiéd-e, vagy te vagy a pozícióé.
3. Előtte vagy utána szálltam be. Ez a legfájóbb. Azoknál a papíroknál, ahol a legnagyobbat buktam, gyakorlatilag mindig az emelkedés után léptem be. Nem felfedeztem semmit — észrevettem valamit, ami már megtörtént, és a végén én lettem a kiszálló oldal célpontja.
Mennyibe került ez összesen
Ha összeadom a bukó pozíciókat — a GME shortot, a mikrokapokat, az űr- és hidrogénsztorikat és a HODL-t —, ezek együtt körülbelül 21 hozzájárulási pontot vittek el a teljes hozamomból. A bitcoin ETP-k ebből nagyjából 8 pontot visszahoztak, így a teljes kockázatos réteg nettó mérlege körülbelül −13 pont.
Hogy ez mit jelent, azt az index mellé téve lehet igazán látni. Kilenc év alatt a portfólióm hozama gyakorlatilag pontosan annyi lett, mint az S&P 500-é: 256% mindkettő. Ha a bukó rész egyszerűen nincs, nagyságrendileg 277% jött volna ki — vagyis a döntetlen helyett érdemben megvertem volna az indexet, valószínűleg kisebb visszaeséssel is, mert pont ezek a pozíciók viselkedtek a legrosszabbul akkor, amikor a piac amúgy is esett.
És van egy rejtett költség is, ami nem látszik ebben: ezeknek a pozícióknak jelentős részét tőkeáttételből tartottam. A kamat, amit ezért fizettem, külön sor a riportban — erről szól a sorozat következő része.
Mit tanultam
A „csak egy kis részt teszek bele” nem véd meg. Egyenként mind kicsi tétel volt. A kockázatos rész nem attól kicsi, hogy egy pozíció kicsi — hanem attól, ha összesen kevés belőle. Én meg mindig találtam még egyet.
Ha az emelkedés után hallottál róla, akkor te vagy a kilépési likviditás. Ezt a mondatot kellett volna kiírnom a monitor mellé 2021-ben.
Shortolni tömeget nem lehet. Lehet, hogy igazad van. Az nem elég. A piac tovább tud irracionális maradni, mint ameddig a fedezeted kitart — és ez nálam nem közhely volt, hanem a kilenc év legdrágább egyetlen tétele.
A forma néha annyit számít, mint a tartalom. A kriptós pozícióimnál nem csak azt gondoltam végig, mit veszek, hanem azt is, milyen köntösben — és hogy mi történik, ha rosszul sül el. A mikrokapoknál ilyesmi eszembe sem jutott.
És a legfontosabb: ezt a réteget nem azért kellett volna kihagyni, mert kockázatos volt. Hanem mert nem hozzáadott a stratégiámhoz, hanem elvont belőle. A technológiai magom működött. Ez a rész csak elvitte a pénzt, az időt és a figyelmet — és a végén pont ez lett a különbség a között, hogy megverem az indexet, vagy csak döntetlent játszom vele.
A sorozat következő részében a tőkeáttételről lesz szó: a 2022-es −47,81%-ról, a 23 hónapos visszaépülésről, és arról a kamatról, amit azért fizettem, hogy kölcsönből tarthassam a saját hibáimat.
A számok forrása a saját IBKR PortfolioAnalyst riportom, 2017. szeptember 20. – 2026. augusztus 4., forint alapdevizában. Az összegeket szándékosan nagyságrendben közlöm. Az adózásról írtak a saját értelmezésemet tükrözik, nem minősülnek adótanácsadásnak. Ez nem befektetési tanácsadás.