Ez az első darabja egy négyrészes sorozatnak, amelyben a kilencéves Interactive Brokers-számlámat nézem végig — a broker saját PortfolioAnalyst riportja alapján. Nem befektetési tanácsadás, és nem is akarok senkit lebeszélni semmiről. Csak elmondom, mit csináltam, mi jött ki belőle, és miért hagytam abba. Konkrét vagyoni értékeket nem közlök; a lényeg az arányokban van.
2017 szeptemberében nem azért nyitottam Interactive Brokers-számlát, mert technológiai részvényeket akartam venni.
Hanem mert az osztalékalapú befektetés megfogott.
Az elképzelés gyönyörű volt, és ma is az: veszel olyan cégeket, amelyek évtizedek óta osztalékot fizetnek, és minden évben egy kicsit többet. Az osztalékot visszaforgatod. Egy idő után a pénz elkezd magától termelni, és jön a pillanat, amikor a portfólió fizet neked, nem fordítva. Nem kell eladni semmit. Nem kell időzíteni. Csak várni.
Sokan csinálták akkoriban, és sokan csinálják ma is. Van a témának magyar képviselete, közössége, tábora. Én is beálltam a sorba — és külön számlát nyitottam neki, hogy tisztán lássam, mit hoz.
Kilenc évvel később pontosan tudom, mit hozott. És ezért hagytam abba.
Mit vettem valójában
A portfólió szinte tankönyvi volt. Kroger, Walmart, Target, McDonald’s, 3M, Illinois Tool Works, Altria, Philip Morris, Chevron, Walgreens, JM Smucker. Bankok és vagyonkezelők: Citigroup, Wells Fargo, T. Rowe Price, BlackRock, Franklin Resources. Egy ingatlan-REIT, a Ventas. Európából Telenor, H&M, Bayer, Erste, Deutsche Bank, BP.
És volt egy nagy, csendes szereplő, amiről ritkán beszélnek: az EMB, a JP Morgan feltörekvő piaci dollárkötvény-ETF-je. Ez volt a korai évek legnagyobb pozíciója — a teljes időszakra vetítve is 28,5% átlagsúllyal a legnagyobb súlyú egyedi tételem az egész kilenc évben. Havonta fizetett, kiszámíthatóan, és ez akkor pontosan az volt, amit akartam.
Ez nem egy elrontott portfólió volt. Ez volt a portfólió, amit ilyenkor ajánlanak.
Mennyi pénzt hozott
Most jön az a szám, ami miatt ezt a cikket megírtam.
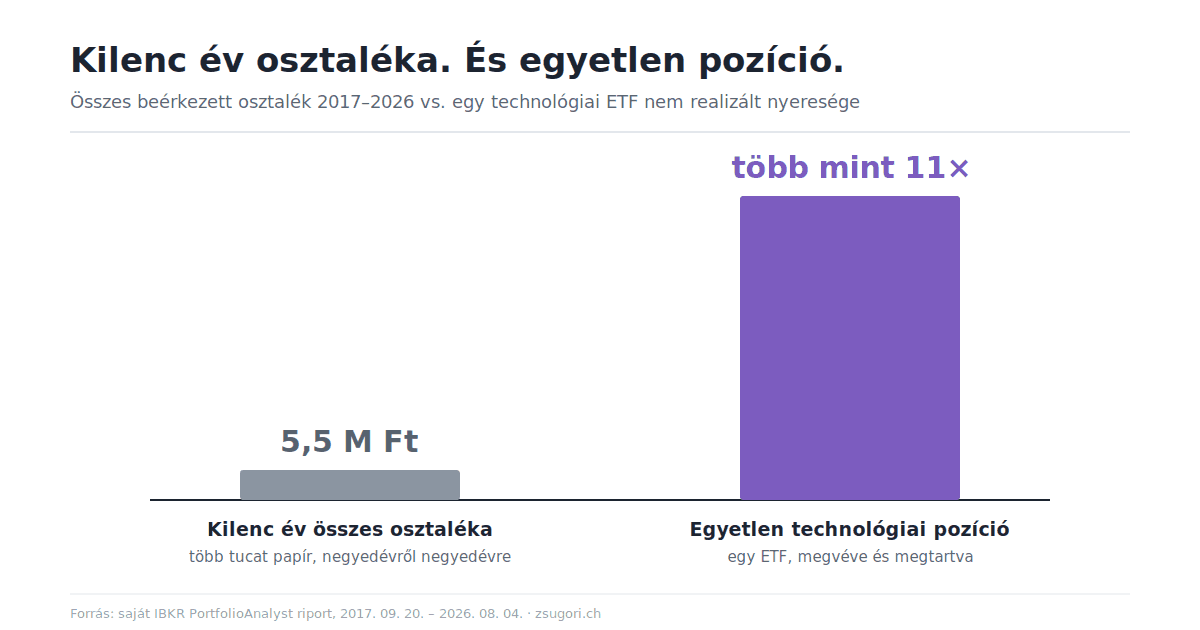
A teljes kilenc év alatt, minden számlámon összesen, 5,47 millió forint osztalék folyt be. Ez benne van a riportban, egy sorban, kilenc év összesítéseként.
A csúcsidőszakban — 2019-ben és 2020-ban, amikor a stratégia teljes gőzzel ment — nagyjából évi egymillió forint körül tetőzött. A portfólió méretéhez képest ez körülbelül 2-3%-os osztalékhozam volt. Pontosan annyi, amennyit ígértek. Semmi meglepetés, semmi csalás: a matek működött.
Csak épp ez a matek nem visz sehová, ha közben van egy másik.
Ugyanezen kilenc év alatt egyetlen technológiai ETF-pozícióm nem realizált nyeresége több mint tízszerese az összes osztaléknak, amit valaha kaptam. Egyetlen részvényem — az AMD — hozzájárulása a teljes hozamomhoz nagyobb, mint az összes osztalékfizető papíré együttvéve.
Ez nem arról szól, hogy én okos voltam. Arról szól, hogy a két dolog nem ugyanabban a nagyságrendben játszik.
Az osztalékportfólióm nem volt rossz. Csak nem volt elég.
Fontos, hogy ezt tisztázzam, mert könnyű lenne azt a hamis történetet elmesélni, hogy rossz papírokat választottam. Nem így volt:
| Papír | Teljes hozam a tartás alatt |
|---|---|
| Walmart | +408% |
| Kroger | +286% |
| BlackRock | +254% |
| Illinois Tool Works | +181% |
| Target | +171% |
| T. Rowe Price | +76% |
| McDonald’s | +61% |
Ezek jó befektetések voltak. Nem az osztalék miatt — hanem mert az áruk is emelkedett. Ami viszont kijózanító: a Kroger 286%-os hozama a teljes eredményemhez 4,29 pontot adott hozzá, mert kis súlyon ült. Az AMD ugyanezen idő alatt 38,11-et.
Az osztalékstratégia legnagyobb problémája nem az, hogy veszteséges. Hanem hogy lassú, és a türelemért cserébe túl keveset ad vissza — pont akkor, amikor a portfóliód még kicsi, és a növekedés számítana a legtöbbet. Aki a tőkefelhalmozás fázisában osztalékra optimalizál, az egy nyugdíjas stratégiát futtat harmincévesen.
És voltak persze a másik oldalon is papírok. A BP-n és a Walgreensen buktam. A General Electricen buktam. A Wells Fargón buktam. Ezek is „megbízható osztalékfizetők” voltak.
A legnagyobb osztalék, amit valaha kaptam
Van a riportban egy tétel, ami nekem az egész stratégiát szimbolizálja.
Kilenc év alatt a legnagyobb egyszeri osztalékfizetésem 2020. augusztus 18-án érkezett, nagyságrendileg 110 ezer forint, 897 darab részvény után.
A cég a Gazprom volt.
Emlékszem, milyen jó érzés volt látni. Egyetlen utalás, egy komplett havi osztalékhozam. Pont ezt ígéri az egész műfaj: ülsz, és jön a pénz.
Az a pozíció ma nulla. Nagyságrendileg nyolcszázezer forintot vitt el, és az orosz papírok kereskedése ellehetetlenült — a részvényt szerencsére időben eladtam. A magas osztalékhozam nem jutalom volt, hanem figyelmeztetés, amit nem tudtam elolvasni.
Ez az osztalékalapú befektetés legalattomosabb csapdája: a hozamvadászat. Amikor elkezded aszerint válogatni a papírokat, hogy melyik fizet többet, automatikusan a bajban lévő cégek felé sodródsz — mert a magas osztalékhozam legtöbbször nem nagylelkűség, hanem eső árfolyam.
2020 augusztusa: amikor eldőlt
A riport egyik táblázatában dátumra pontosan látszik, mikor adtam fel.
2020 augusztusában a kötvénysorom nullára megy. Az EMB kiszáll, és attól kezdve a portfólióban soha többé nincs kötvény. Az ingatlanrész egy ideig még pislákol, aztán 2025 nyarán az is eltűnik.
Nem egy nagy döntés volt, inkább egy lassú felismerés. Néztem a saját számaimat, és néztem, mit csinálnak mások, akik ugyanezt csinálják. És azt láttam, hogy nagyon lassan gyarapszik a tőkéjük, és amit osztalékként kapnak, az nevetségesen kevés ahhoz képest, amennyit vártak tőle. Sokan tíz év után is ott tartanak, hogy az éves osztalékuk kitesz egy hosszú hétvégét.
Ez nem kritika feléjük. Van, akinek pont ez kell: a kiszámíthatóság, a nyugalom, hogy nem kell eladni semmit. Ez teljesen legitim. Nekem viszont nem jött be — és ezt jobb volt kilenc év helyett három után kimondani.
Közben pedig egyre nehezebb volt nem észrevenni, hogy mit csinál a technológia. 2020-ban a portfólióm 54%-ot hozott, és ennek gyakorlatilag semmi köze nem volt az osztalékokhoz.
Aztán jött az adó
Ha maradt volna bennem kétely, azt 2024 elintézte.
Az Egyesült Államok 2022 nyarán egyoldalúan felmondta az 1979-es magyar–amerikai kettős adóztatási egyezményt. Az egyezmény 2023. január 8-án megszűnt, rendelkezéseit 2023. december 31-ig lehetett még alkalmazni. 2024. január 1-től az amerikai forrású jövedelem nem egyezményes országból származó jövedelemnek minősül.
Amit ez a gyakorlatban jelent — és itt hangsúlyozom, hogy ez az én értelmezésem, nem adótanácsadás:
- Az amerikai forrásadó a korábbi 15% helyett 30%. A W-8BEN nyilatkozatot továbbra is ki kell tölteni, de magyar illetőséggel már nem csökkenti a levonást — a nyomtatvány azt igazolja, hogy nem vagy amerikai adóalany, és ezen keresztül egyezményes kedvezményt lehetne kérni. Egyezmény nélkül nincs mire hivatkozni, marad a törvényi 30%. Aki ma valahol 15%-ot olvas, az 2024 előtti szöveget olvas.
- Magyarországon az osztalékra jár még 5% szja-különbözet, mert a külföldön megfizetett adóból korlátozott a beszámítás.
- Egyezmény hiányában felmerül a 13% szocho is, a szocho-plafonig.
Összeadva ez akár 48%-os adóterhet jelent az amerikai osztalékon. Vagyis egy stratégia, amelynek a teljes lényege az, hogy adóköteles készpénzt termelsz magadnak minden negyedévben, hirtelen a legrosszabb adózású formává vált a magyar befektető számára. Az árfolyamnyereséget legalább te időzíted; az osztalékot nem — az akkor jön, amikor a cég küldi, és akkor adózik.
Ha valakit ma vonz az osztalékalapú befektetés, ezt a részt mindenképpen számolja végig egy könyvelővel, mielőtt belefog. Az amerikai piac 2024 óta nem ugyanaz a terep, mint amilyen 2017-ben volt, amikor én belevágtam.
Mit tanultam ebből
Az osztalék nem hozam, hanem a hozam egy formája. Ezt könnyű kimondani és nehéz elhinni, mert az osztalék érzésre ingyen pénz — megjelenik a számlán, és semmit nem kellett eladni érte. Pedig pontosan annyival csökken a cég értéke. A pszichológiai kényelemért cserébe adót fizetsz, és lemondasz a rugalmasságról.
A magas osztalékhozam gyanús, nem vonzó. A Gazprom-sztorim erről szól. Ha egy papír kiugróan sokat fizet, az legtöbbször azért van, mert a piac valamit tud a cégről.
A tőkefelhalmozás és a jövedelemtermelés két különböző életszakasz. Én az elsőben voltam, és a másodikra való eszközt vettem a kezembe. Ez volt a valódi hiba — nem a papírválasztás.
És egy dolog, ami mellettem szól: nem ragadtam bele. Három év után bevallottam magamnak, hogy ez nem az én utam, és váltottam. Ez volt az egyik legjobb döntésem a kilenc év alatt.
A baj az, hogy amire váltottam, abban volt egy rész, amiről a következő cikk fog szólni. Mert nem csak technológiát vettem. Vettem mellé „egy kis kockázatosat” is — és az a kis kockázatos többe került, mint amennyi osztalékot valaha kaptam. Nagyjából négyszer annyiba.
A sorozat következő részében a portfólióm spekulatív részét számolom el: mémrészvények, SPAC-ok, űr- és hidrogénsztorik, mikrokapok. Együtt nagyságrendileg húszmillió forint — és egy tanulság arról, milyen az, amikor kívülállóként szállsz be valamibe, amit mások már régen felpumpáltak.
A számok forrása a saját IBKR PortfolioAnalyst riportom, 2017. szeptember 20. – 2026. augusztus 4., forint alapdevizában. Az adózásról írtak a saját értelmezésemet tükrözik, nem minősülnek adótanácsadásnak — a saját helyzetedről kérdezz könyvelőt.
Azt gondolom azok közé az emberek közé tartozol akik vannak elég értelmesek és bátrak, hogy őszinték legyenek és van benned annyi segítőkészség, hogy mások figyelmét felhívod a saját „hülyeségeden” keresztül – nézd el a fogalmazást- , hogy nem kell mindent elhinni inkább előre számoljunk mind utólag. Akkor is ha olyanok mondják akiket fel hypolnak és egekig magasztalnak.
Ez alapján már érthető az is Warren bácsi miért „utálta” kerülte a nagy osztalékú részvényeket.
Köszi szépen a cikket, tanulságos volt.